EZB hält Leitzins bei 2,50 Prozent: Das bedeutet es für dein Geld
Die EZB lässt ihre Leitzinsen unverändert. Was 2,50 Prozent Einlagenzins für Tagesgeld, Kredite und deutsche Haushalte bedeuten.
Das Wichtigste in Kürze
- 1Die EZB ließ am 29. Oktober 2026 alle drei Leitzinsen unverändert.
- 2Der Einlagenzins bleibt bei 2,50 Prozent.
- 3Die EZB verspricht keinen festen weiteren Zinspfad.
Die Europäische Zentralbank hat am 29. Oktober 2026 entschieden: Die drei Leitzinsen bleiben unverändert. Der wichtige Einlagenzins liegt weiter bei 2,50 Prozent.
Für dein Geld heißt das nicht, dass Tagesgeld und Kredite jetzt automatisch denselben Zins behalten. Der Leitzins gibt den Takt vor. Den Preis auf deinem Konto oder Kreditangebot legt aber die Bank fest.
Die Nachricht ist trotzdem wichtig. Sie zeigt, dass die EZB nach der Erhöhung im September erst einmal abwartet. Gleichzeitig warnt sie vor höheren Energiepreisen, mehr Inflationsdruck und schwächerem Wachstum.
Was ist neu?
Der EZB-Rat ließ am 29. Oktober alle drei Leitzinsen unverändert:
- Einlagenzins: 2,50 Prozent
- Hauptrefinanzierungssatz: 2,65 Prozent
- Spitzenrefinanzierungssatz: 2,90 Prozent
Der Einlagenzins ist der Satz, den Banken erhalten, wenn sie überschüssiges Geld über Nacht bei der Zentralbank anlegen. Er ist heute der wichtigste Leitzins für die geldpolitische Richtung im Euroraum.
Im Juni 2026 lag er noch bei 2,25 Prozent. Seit dem 16. September gilt 2,50 Prozent. Die neue Entscheidung ist also keine weitere Erhöhung und keine Senkung. Es ist eine Pause auf dem aktuellen Niveau.
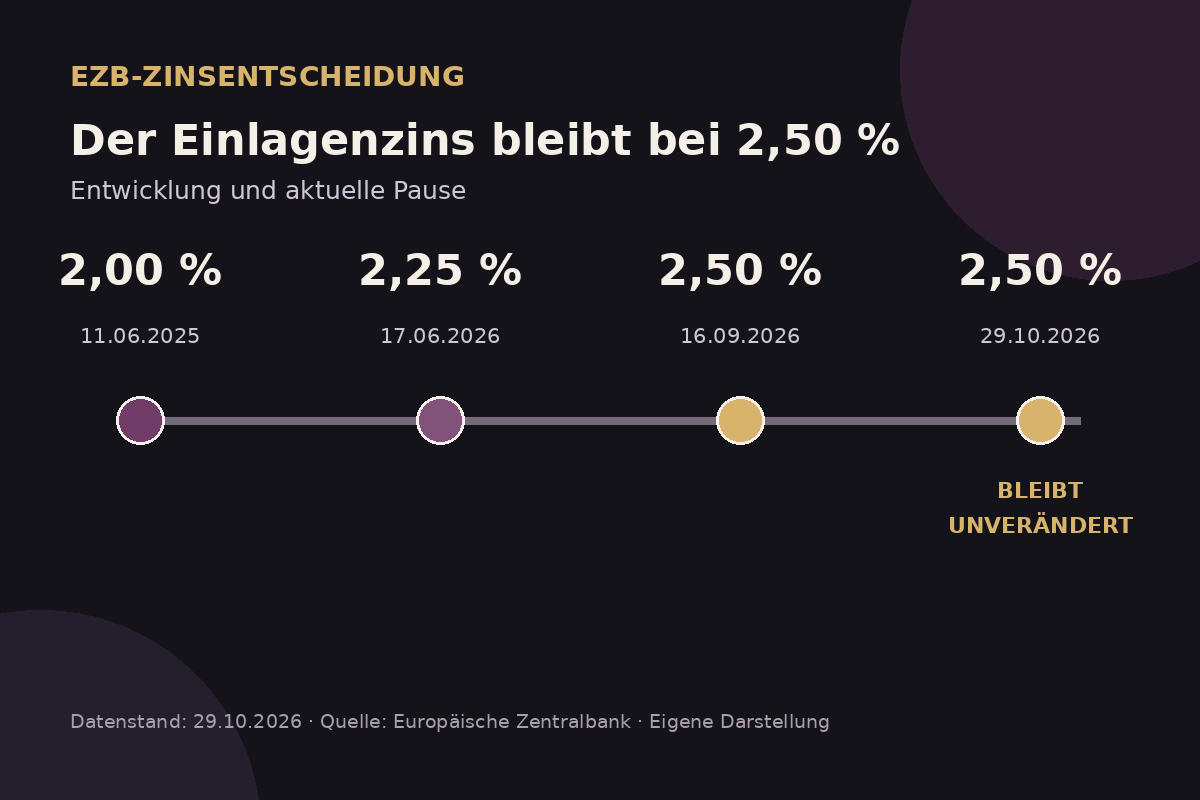
Der Einlagenzins stieg von 2,00 Prozent im Juni 2025 auf 2,25 Prozent im Juni 2026 und auf 2,50 Prozent im September 2026. Am 29. Oktober blieb er unverändert. Eigene Darstellung auf Basis der offiziellen EZB-Zinstabelle und der Entscheidung vom 29. Oktober 2026.
Die EZB legt sich nicht auf den nächsten Schritt fest. Sie will von Sitzung zu Sitzung entscheiden. Eine Senkung oder Erhöhung bei der nächsten Sitzung ist damit weder versprochen noch ausgeschlossen.
Warum die EZB gerade wartet
Die Begründung ist unangenehm doppelt. Steigende Energiepreise können die Inflation nach oben drücken. Gleichzeitig können sie Wachstum und Konsum bremsen, weil Haushalten und Unternehmen weniger Geld für andere Ausgaben bleibt.
EZB-Präsidentin Christine Lagarde erklärte auf der Pressekonferenz vom 29. Oktober, dass Ausmaß und Dauer des Energieschocks Inflation erhöhen und Wachstum senken könnten. Die grundlegende Inflation sei bislang weitgehend stabil geblieben. Auch bei den Löhnen sehe die EZB noch keine deutliche Reaktion.
Das ist der schwierige Teil: Höhere Zinsen können Nachfrage und Inflation bremsen. Sie können aber auch Kredite verteuern und die Wirtschaft zusätzlich belasten. Die EZB fährt deshalb gerade nicht mit Vollgas in eine Richtung. Sie steht mit dem Fuß über beiden Pedalen.
Was bedeutet das für Tagesgeld und Festgeld?
Die EZB zahlt dir keine 2,50 Prozent auf dein Tagesgeld. Diesen Satz erhalten Banken auf bestimmte Einlagen bei der Zentralbank. Deine Bank entscheidet selbst, welchen Zins sie an dich weitergibt.
Die EZB erklärt den Zusammenhang so: Änderungen der Leitzinsen beeinflussen Spar- und Kreditzinsen meist in dieselbe Richtung. Die Weitergabe erfolgt aber nicht eins zu eins. Wettbewerb, Laufzeit, Geldbedarf der Bank und die Art des Kontos spielen ebenfalls mit.
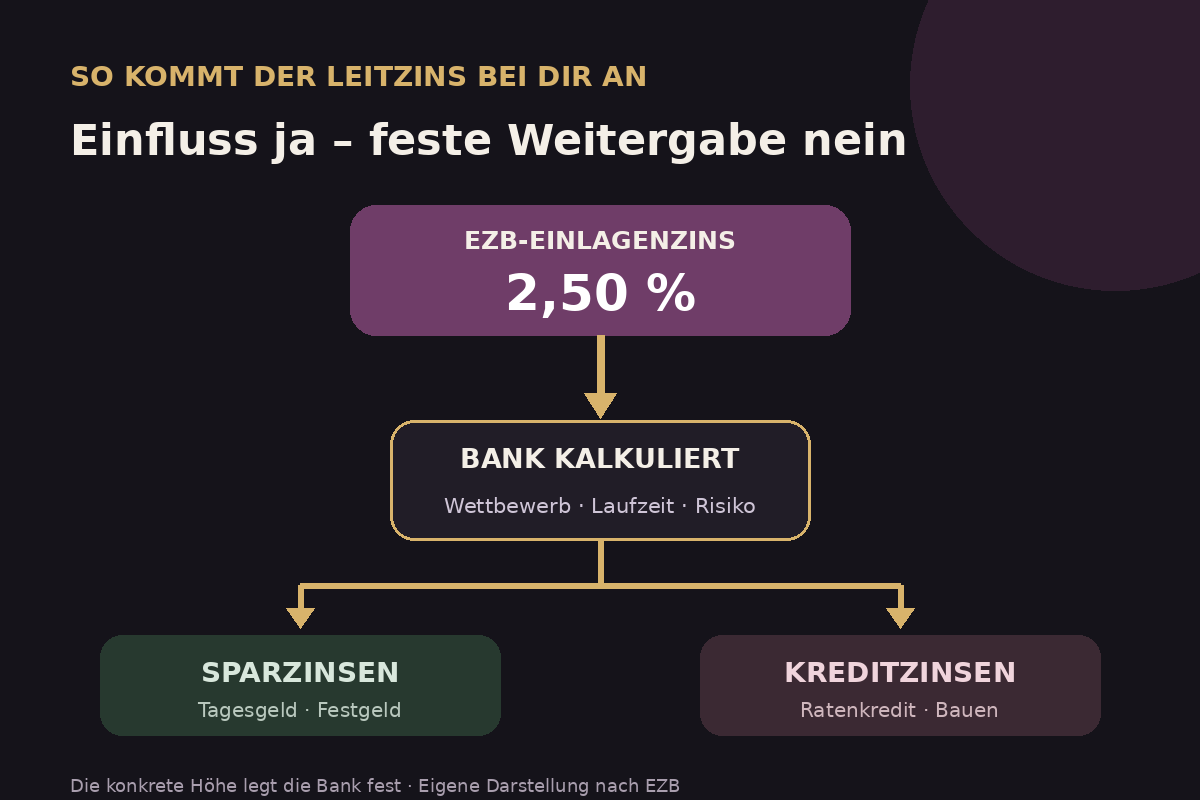
Der Leitzins beeinflusst die Finanzierungskosten und Angebote der Banken. Die konkrete Höhe von Tagesgeld-, Festgeld- und Kreditzinsen bestimmt jede Bank selbst. Eigene konzeptionelle Darstellung auf Basis der EZB-Erklärung zum Zinsmechanismus.
Für Sparer bedeutet die Pause: Es gibt keinen automatischen Grund, warum dein Tagesgeldzins heute steigen oder fallen muss. Prüfe deshalb den echten Zins auf deinem Konto. Achte außerdem darauf, ob ein Angebot nur für Neukunden, nur für einen begrenzten Zeitraum oder nur bis zu einem bestimmten Betrag gilt.
Bei Festgeld kommt die Laufzeit dazu. Du sicherst dir einen Zins, bist dafür aber meist länger an das Geld gebunden. Ein höherer Prozentwert hilft wenig, wenn du das Geld vorher brauchst und nicht herankommst.
Was bedeutet das für Kredite und Baufinanzierungen?
Auch ein unveränderter Leitzins friert Kreditangebote nicht ein. Banken berücksichtigen zusätzlich die Laufzeit, deine Bonität, Sicherheiten, ihre eigenen Kosten und die Erwartungen am Kapitalmarkt.
Bei einem bestehenden Kredit mit festem Zins ändert die EZB-Entscheidung normalerweise nicht plötzlich deine vereinbarte Rate. Wichtig wird das Zinsniveau vor allem bei neuen Krediten, variablen Verträgen oder einer Anschlussfinanzierung.
Wenn du gerade finanzieren willst, rechne mit dem Angebot, das heute verbindlich vorliegt. Eine erhoffte Zinssenkung ist noch kein Geld auf dem Konto. Plane Rate, Nebenkosten und eine Reserve so, dass die Finanzierung auch ohne Wunschdenken steht.
Was du jetzt sachlich prüfen kannst
Bei Spargeld reichen drei klare Fragen:
- Welchen Zins erhalte ich heute tatsächlich?
- Wie lange gilt dieser Zins und wann komme ich an mein Geld?
- Bleibt nach Inflation und möglichen Steuern noch Kaufkraft übrig?
Bei einem Kredit solltest du Sollzins, effektiven Jahreszins, Monatsrate, Zinsbindung und Gesamtkosten getrennt ansehen. Der effektive Jahreszins ist für Vergleiche besonders wichtig, weil er neben dem Sollzins weitere Preisbestandteile einbezieht.
Und bitte nicht nur auf die EZB-Schlagzeile schauen. Der Leitzins ist ein wichtiger Motor. Dein konkreter Vertrag hat aber noch viele weitere Zahnräder.
Kurz zusammengefasst
Die EZB hat am 29. Oktober 2026 alle drei Leitzinsen unverändert gelassen. Der Einlagenzins bleibt bei 2,50 Prozent. Grund für die vorsichtige Haltung sind unter anderem höhere Energiepreise, Inflationsrisiken und schwächere Wachstumsaussichten.
Für dich bedeutet die Zinspause keine Garantie für gleichbleibende Spar- oder Kreditzinsen. Prüfe den tatsächlichen Zins, die Laufzeit und die Bedingungen deines Angebots. Die EZB gibt die Richtung vor. Deine Bank schreibt den Vertrag.
Quellen
- Europäische Zentralbank: Geldpolitische Beschlüsse vom 29. Oktober 2026
- Europäische Zentralbank: Erklärung zur Geldpolitik und Pressekonferenz vom 29. Oktober 2026
- Europäische Zentralbank: Offizielle Entwicklung der drei Leitzinsen
- Europäische Zentralbank: Wie Leitzinsen auf Sparen und Kredite wirken
- Europäische Zentralbank: Der geldpolitische Übertragungsmechanismus
Bild- und Grafikquellen
- Titelbild: KI-Symbolbild mit einer fiktiven Person, erstellt mit OpenAI am 30. Oktober 2026. Keine Aufnahme eines tatsächlichen Haushalts oder EZB-Ereignisses; redaktionell zugeschnitten und komprimiert.
- Grafik „Der Einlagenzins bleibt bei 2,50 Prozent“: Eigene Darstellung auf Basis der offiziellen EZB-Zinstabelle und des Beschlusses vom 29. Oktober 2026.
- Grafik „So wirkt der Leitzins auf dein Geld“: Eigene konzeptionelle Darstellung auf Basis der EZB-Erklärung zum Zinsmechanismus. Sie zeigt den Einfluss, keine feste oder garantierte Weitergabe.
Stand: 30. Oktober 2026
Markos Einschätzung
Marko Stojanovic · Finanzberater
Meine redaktionelle Einordnung: Diese Zinspause ist kein Freifahrtschein für Sparer oder Kreditnehmer. Banken geben den Leitzins nicht eins zu eins weiter, und Inflation kann selbst einen positiven Sparzins auffressen. Wer Geld parkt, sollte deshalb den eigenen Zinssatz und die Verfügbarkeit prüfen. Wer finanzieren will, rechnet mit dem heutigen verbindlichen Angebot – nicht mit einer erhofften Zinssenkung.
Dieser Artikel dient der allgemeinen Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Jede Situation ist anders — für eine Entscheidung, die zu dir passt, sprich mit uns.
Wie sieht das bei dir konkret aus?
Wir rechnen es mit deinen Zahlen durch — kostenlos und unverbindlich.