Bundesbank: Warum die Rendite-Lücke bei Haushalten bleibt
Neue Bundesbank-Daten zeigen: Kapitalmarktanlagen legten stark zu, während die vermögensärmere Hälfte real rund 0,7 Prozent verlor.
Das Wichtigste in Kürze
- 1Das Geldvermögen stieg im zweiten Quartal auf 9.831 Milliarden Euro.
- 2258 Milliarden Euro des Zuwachses kamen aus Bewertungseffekten.
- 3Die vermögensärmere Hälfte erzielte real rund minus 0,7 Prozent.
Das Geldvermögen der Menschen in Deutschland ist im zweiten Quartal 2026 kräftig gestiegen. Trotzdem verlor die vermögensärmere Hälfte als Gruppe nach Abzug der Inflation weiter Kaufkraft.
Wie passt das zusammen? Ganz einfach: Mehr Gesamtvermögen bedeutet nicht automatisch, dass alle Haushalte gleich profitieren. Die neue Bundesbank-Auswertung vom 20. Oktober 2026 zeigt, wie stark die Mischung aus Einlagen, Versicherungen, Fonds und Aktien das Ergebnis beeinflusst.
Für dich ist das keine Aufforderung zu einem bestimmten Produkt. Es ist ein nützlicher Blick auf eine wichtige Frage: Welche Aufgabe hat dein Geld – und schützt die gewählte Anlage diese Aufgabe auch vor Inflation?
Was ist neu?
Zum Ende des zweiten Quartals 2026 lag das Geldvermögen der privaten Haushalte bei 9.831 Milliarden Euro. Das waren 335 Milliarden Euro mehr als drei Monate zuvor.
Geldvermögen meint hier zum Beispiel Bargeld, Bankeinlagen, Anleihen, börsennotierte Aktien, Fondsanteile sowie Ansprüche aus Versicherungen und privater Altersvorsorge. Immobilien gehören in dieser Zahl nicht dazu.
Der große Zuwachs kam vor allem von gestiegenen Bewertungen. Laut Bundesbank entfielen 258 Milliarden Euro auf positive Bewertungseffekte. Neue finanzielle Forderungen – also zusätzlich aufgebautes Geldvermögen – machten 77 Milliarden Euro aus. Zusammen sind das die genannten 335 Milliarden Euro.
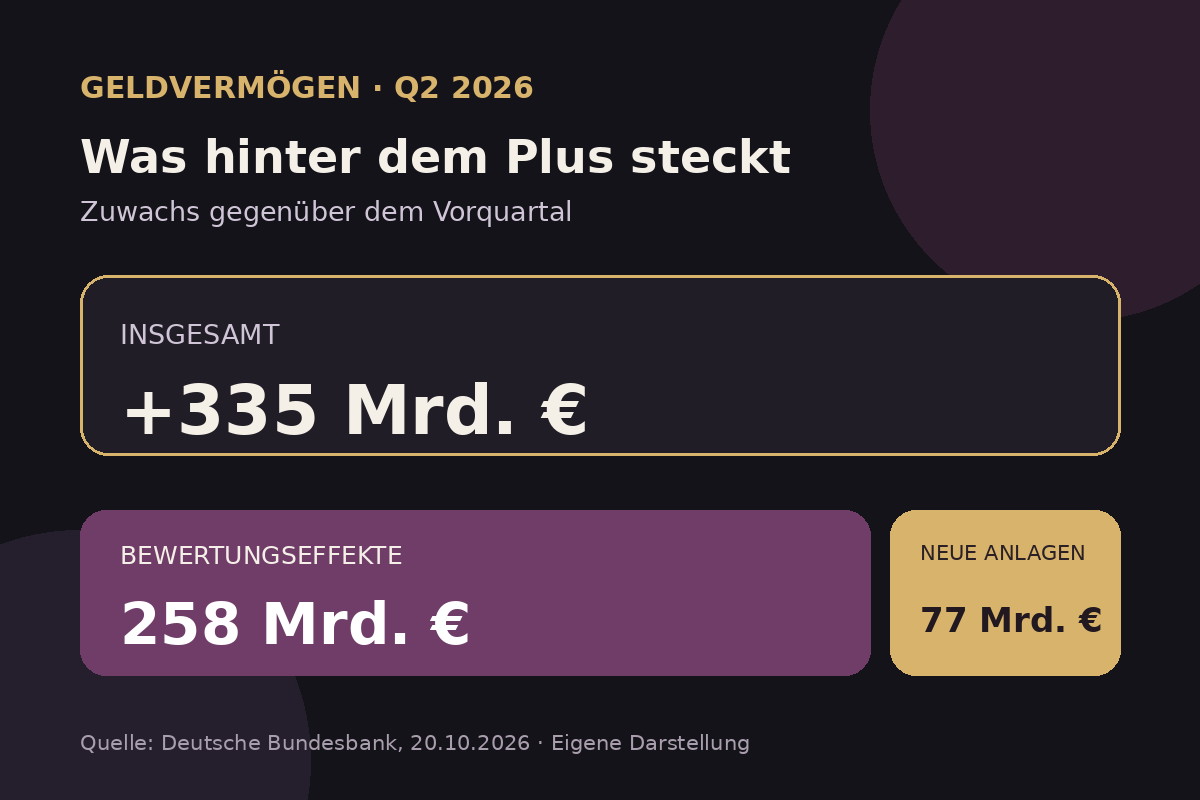
Von den 335 Milliarden Euro Zuwachs kamen 258 Milliarden aus höheren Bewertungen und 77 Milliarden aus neu aufgebauten finanziellen Forderungen. Eigene Darstellung auf Basis der Bundesbank-Pressemitteilung vom 20. Oktober 2026.
Ein Bewertungseffekt ist noch kein frisch eingezahlter Euro. Wenn ein Fonds oder eine Aktie an der Börse steigt, wächst der Wert auf dem Papier. Fällt der Kurs später, kann ein Teil davon wieder verschwinden. Der Kontostand trägt eben keinen Sicherheitsgurt.
Warum die große Zahl nicht bei allen gleich ankommt
Die Bundesbank hat nicht nur auf die Gesamtsumme geschaut. Sie hat die reale Rendite nach Vermögensgruppen ausgewertet. Real bedeutet: Die Inflation ist bereits abgezogen. Es geht also darum, ob die Kaufkraft tatsächlich gewachsen ist.
Über alle Haushalte zusammen lag die reale Gesamtrendite des Geldvermögens im zweiten Quartal 2026 auf Jahressicht bei ungefähr 3,2 Prozent. Die vermögensärmere Hälfte kam als Gruppe dagegen auf rund minus 0,7 Prozent.
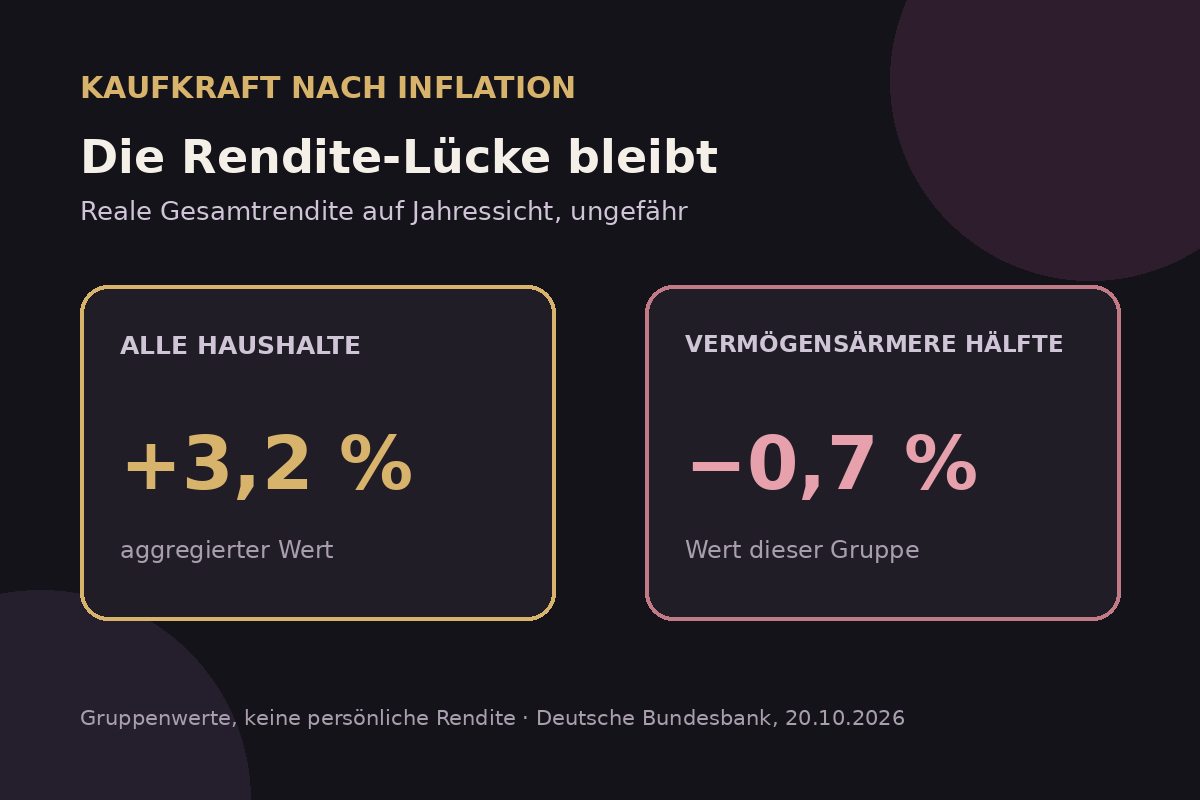
Reale Gesamtrendite auf Jahressicht im zweiten Quartal 2026: rund 3,2 Prozent über alle Haushalte, rund minus 0,7 Prozent für die vermögensärmere Hälfte. Das sind Gruppenwerte, keine persönliche Rendite. Eigene Darstellung auf Basis der Bundesbank-Auswertung.
Der Unterschied hängt mit der Verteilung der Anlagen zusammen. Nach Angaben der Bundesbank hält die vermögensärmere Hälfte ihr Geldvermögen überwiegend in Einlagen und Versicherungsansprüchen. Bei diesen Anlagen wirkte die gestiegene Inflation besonders stark auf die reale Rendite.
Die vermögendsten zehn Prozent profitierten dagegen stärker von Investmentfonds und Aktien. Diese Anlagen hatten im Frühjahr 2026 hohe positive Beiträge. Das heißt nicht, dass Aktien immer gewinnen. Es erklärt nur, warum die Gruppen in diesem Quartal so unterschiedlich abschnitten.
Wichtig: Die Bundesbank spricht von Vermögensgruppen. Sie rechnet nicht dein einzelnes Depot oder Konto aus. Zur vermögensärmeren Hälfte zählen Haushalte nach ihrem gesamten Nettovermögen. Das ist Gesamtvermögen minus Schulden. Zwei Menschen mit gleichem Girokonto können deshalb in verschiedenen Gruppen liegen.
Was die 77 Milliarden Euro über das Sparen zeigen
Die Haushalte bauten im Quartal 77 Milliarden Euro neue finanzielle Forderungen auf. Rund ein Drittel davon floss laut Bundesbank in Bargeld und Sichteinlagen. Gleichzeitig waren Fondsanteile besonders gefragt: Sie nahmen um 33 Milliarden Euro zu. Anleihen wurden netto für 7 Milliarden Euro gekauft.
Auch hier gilt: Die Zahlen beschreiben Deutschland insgesamt. Sie sagen nicht, dass jeder Haushalt im Quartal Geld zurückgelegt hat. Manche Menschen konnten viel sparen. Andere mussten Reserven aufbrauchen. Eine Durchschnittszahl kann ordentlich aussehen und trotzdem sehr unterschiedliche Küchenzettel verstecken.
Für dein eigenes Geld hilft deshalb die Trennung nach Zweck:
- Kurzfristige Reserve: Geld für Reparaturen, Nachzahlungen oder Arbeitslosigkeit muss schnell verfügbar sein. Hier ist Stabilität wichtiger als die Jagd nach hoher Rendite.
- Mittelfristige Pläne: Geld für einen absehbaren Kauf braucht einen passenden Zeithorizont. Starke Kursschwankungen können kurz vor dem Ziel wehtun.
- Langfristiger Aufbau: Bei vielen Jahren Zeit kann eine breite Streuung über Kapitalmärkte eine Rolle spielen. Schwankungen und Verluste bleiben trotzdem möglich.
Diese drei Töpfe haben verschiedene Aufgaben. Ein Feuerlöscher ist schließlich auch kein schlechter Gegenstand, nur weil er keine Rendite bringt. Er soll im richtigen Moment funktionieren.
Was du sachlich prüfen kannst
Schau zuerst auf den Zeitraum. Brauchst du das Geld in wenigen Monaten, in fünf Jahren oder erst deutlich später? Ohne diese Antwort ist jeder Renditevergleich schief.
Prüfe dann die reale Wirkung. Ein positiver Zins kann nach Inflation, Kosten und Steuern trotzdem wenig Kaufkraft übriglassen. Umgekehrt ist eine Anlage mit höherer Renditechance nicht automatisch passend, wenn du das Geld bald brauchst.
Bei Fonds und ETFs zählen Streuung, Kosten und das Risiko. Ein Fonds kann viele Unternehmen bündeln, aber trotzdem stark auf einzelne Länder, Branchen oder große Firmen konzentriert sein. Bei US-Anlagen kommt für Anleger in Deutschland außerdem der Wechselkurs zwischen Euro und Dollar hinzu.
Und noch ein wichtiger Punkt: Das zweite Quartal 2026 war an den Aktienmärkten freundlich. Daraus folgt keine sichere Prognose für das nächste Quartal. Die Bundesbank erklärt die Vergangenheit. Sie verteilt keine Fahrkarten für künftige Gewinne.
Kurz zusammengefasst
Das Geldvermögen der privaten Haushalte stieg im zweiten Quartal 2026 auf 9.831 Milliarden Euro. Von den 335 Milliarden Euro Zuwachs kamen 258 Milliarden aus höheren Bewertungen und 77 Milliarden aus neu aufgebautem Geldvermögen.
Die reale Rendite war aber ungleich verteilt. Über alle Haushalte lag sie auf Jahressicht bei rund 3,2 Prozent. Die vermögensärmere Hälfte verlor als Gruppe real rund 0,7 Prozent. Ein wichtiger Grund war ihre stärkere Ausrichtung auf Einlagen und Versicherungsansprüche.
Für deinen Alltag lautet die Botschaft nicht „alles investieren“. Sie lautet: Sicherheit, Verfügbarkeit und Kaufkraft getrennt prüfen. Geld braucht einen Auftrag – sonst sitzt es im falschen Bus.
Quellen
- Deutsche Bundesbank: Geldvermögensbildung und Außenfinanzierung in Deutschland im zweiten Quartal 2026, 20. Oktober 2026
- Deutsche Bundesbank: Verteilungsbasierte Vermögensbilanz (Distributional Wealth Accounts)
- Deutsche Bundesbank: Daten der gesamtwirtschaftlichen Finanzierungsrechnung
Bild- und Grafikquellen
- Titelbild: KI-Symbolbild mit einer fiktiven Person, erstellt mit OpenAI am 28. Oktober 2026. Keine Aufnahme eines tatsächlichen Haushalts oder Nachrichtenereignisses; redaktionell zugeschnitten und komprimiert.
- Grafik „Was hinter dem Plus steckt“: Eigene Darstellung auf Basis der Bundesbank-Pressemitteilung vom 20. Oktober 2026.
- Grafik „Die Rendite-Lücke bleibt“: Eigene Darstellung auf Basis derselben Bundesbank-Auswertung. Die Werte sind Gruppenwerte und keine persönliche Renditeberechnung.
Stand: 28. Oktober 2026
Markos Einschätzung
Marko Stojanovic · Finanzberater
Meine redaktionelle Einordnung: Die Zahlen zeigen keine einfache Gewinner-und-Verlierer-Geschichte, sondern eine Strukturfrage. Wer fast nur Einlagen hält, spürt Inflation anders als jemand mit breit gestreuten Kapitalmarktanlagen. Das heißt nicht, dass jede Reserve an die Börse gehört – kurzfristiges Geld braucht Sicherheit und Verfügbarkeit. Für langfristiges Geld lohnt sich aber der ehrliche Blick auf Kaufkraft, Kosten und Risiko.
Dieser Artikel dient der allgemeinen Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Jede Situation ist anders — für eine Entscheidung, die zu dir passt, sprich mit uns.
Wie sieht das bei dir konkret aus?
Wir rechnen es mit deinen Zahlen durch — kostenlos und unverbindlich.