Wohnkredite: Banken lockern Regeln – doch billig wird es nicht
Deutsche Banken lockern ihre Regeln für Wohnbaukredite. Warum das den Zugang erleichtern kann, aber Zinsen und Ablehnungen nicht automatisch sinken.
Das Wichtigste in Kürze
- 1Deutsche Banken lockerten im dritten Quartal ihre internen Regeln für Wohnbaukredite.
- 2Die tatsächlichen Kreditbedingungen blieben unterm Strich unverändert.
- 3Die Nachfrage sank deutlich und die Ablehnungsquote stieg weiter.
Deutsche Banken haben ihre internen Regeln für private Wohnungsbaukredite im dritten Quartal 2026 etwas gelockert. Das klingt erst einmal nach einer freundlicheren Eingangstür zur Baufinanzierung.
Doch hinter der Tür wartet weiterhin der Taschenrechner. Die tatsächlichen Kreditbedingungen blieben unterm Strich unverändert. Gleichzeitig sank die Nachfrage deutlich und die Ablehnungsquote stieg weiter. Für dich heißt das: Der Zugang kann etwas leichter werden. Günstig oder sicher zugesagt ist der Kredit deshalb noch lange nicht.
Was jetzt neu ist
Die Deutsche Bundesbank veröffentlichte am 27. Oktober 2026 ihre neue Umfrage zum Kreditgeschäft. Befragt wurden 33 Banken in Deutschland. Die Erhebung lief vom 21. September bis 6. Oktober; alle angeschriebenen Institute antworteten.
Bei privaten Wohnungsbaukrediten lockerten die Banken ihre Kreditrichtlinien. Damit sind interne Regeln gemeint, nach denen eine Bank entscheidet, ob sie einen Kredit grundsätzlich vergeben will. Dazu können zum Beispiel Anforderungen an Einkommen, Eigenkapital, Objekt und Kreditwürdigkeit gehören.
Der Nettoanteil lag im dritten Quartal bei −4 Prozent. Im zweiten Quartal waren es noch +7 Prozent. Ein positiver Wert bedeutet: Mehr Banken meldeten strengere als lockerere Richtlinien. Ein negativer Wert bedeutet das Gegenteil. Die Bundesbank veröffentlicht diese Werte direkt in ihrer Pressemitteilung.
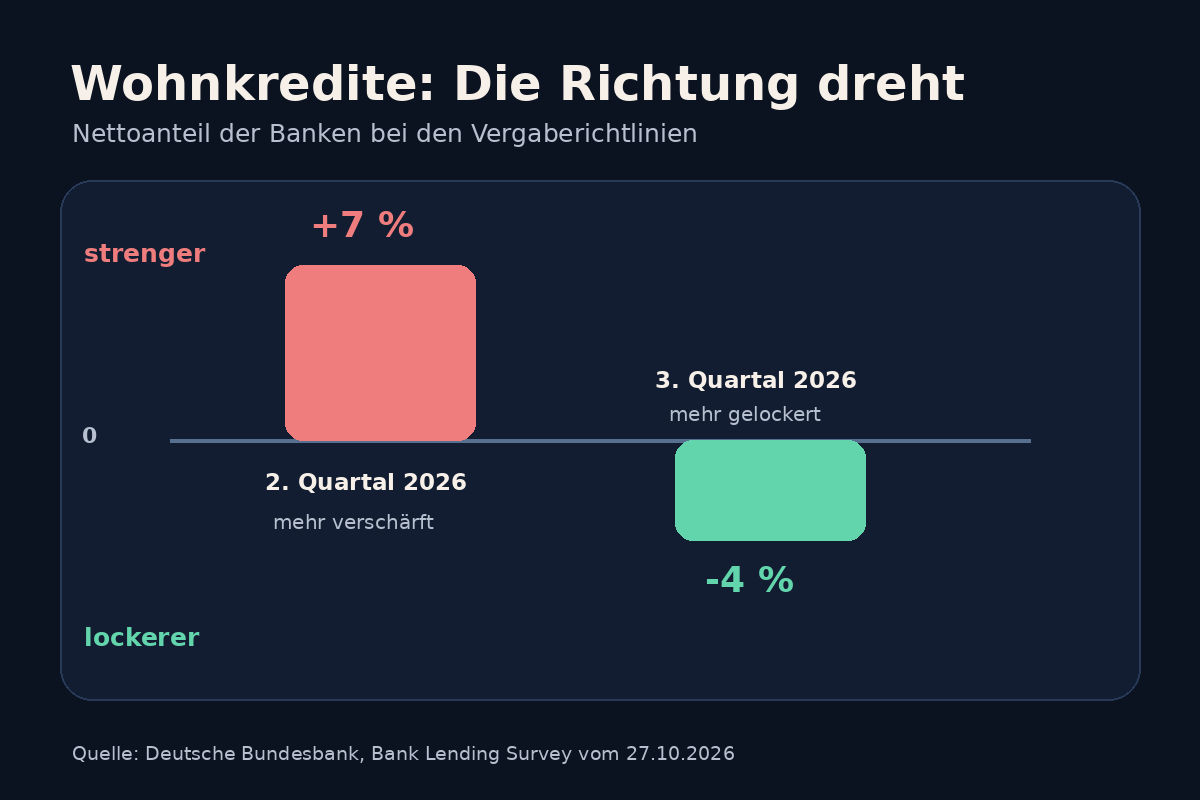
Eigene Darstellung auf Basis der Bundesbank-Umfrage vom 27. Oktober 2026. Der Nettoanteil ist der Anteil der Banken mit verschärften Richtlinien minus dem Anteil mit gelockerten Richtlinien. Er ist kein Kreditzins.
Was minus 4 Prozent wirklich bedeutet
Die Zahl wird schnell falsch gelesen. −4 Prozent bedeutet nicht, dass dein Bauzins um vier Prozent fällt. Es bedeutet auch nicht, dass jede Bank plötzlich lockerer prüft.
Die Umfrage fasst Antworten mehrerer Banken zusammen. Der Nettoanteil zeigt nur die Richtung. Einige Institute können strenger geworden sein, andere lockerer und viele unverändert. Aus dem Wechsel von +7 auf −4 Prozent lässt sich deshalb kein persönlicher Anspruch auf einen Kredit ableiten.
Auch der Abstand von elf Prozentpunkten ist kein Preisnachlass. Er zeigt, dass sich das Verhältnis der Bankantworten gedreht hat: von einer leichten Verschärfung zu einer leichten Lockerung.
Das ist trotzdem relevant. Wenn weniger Banken die Eingangshürde erhöhen, kann das für manche Haushalte die Chance auf ein prüfbares Angebot verbessern. Welche Bank zu welchem Ergebnis kommt, hängt aber weiter von den konkreten Unterlagen ab.
Lockerere Regeln sind noch kein billiger Vertrag
Die Bundesbank trennt zwei Dinge:
- Kreditrichtlinien: die internen Kriterien, ob eine Bank grundsätzlich finanzieren möchte.
- Kreditbedingungen: das, was später im Vertrag steht, etwa Zinssatz, Marge, Sicherheiten oder Laufzeit.
Für private Wohnungsbaukredite wurden die Richtlinien gelockert. Die tatsächlichen Bedingungen blieben im dritten Quartal jedoch unterm Strich unverändert. Genau hier liegt der kleine Haken mit der großen Wirkung.
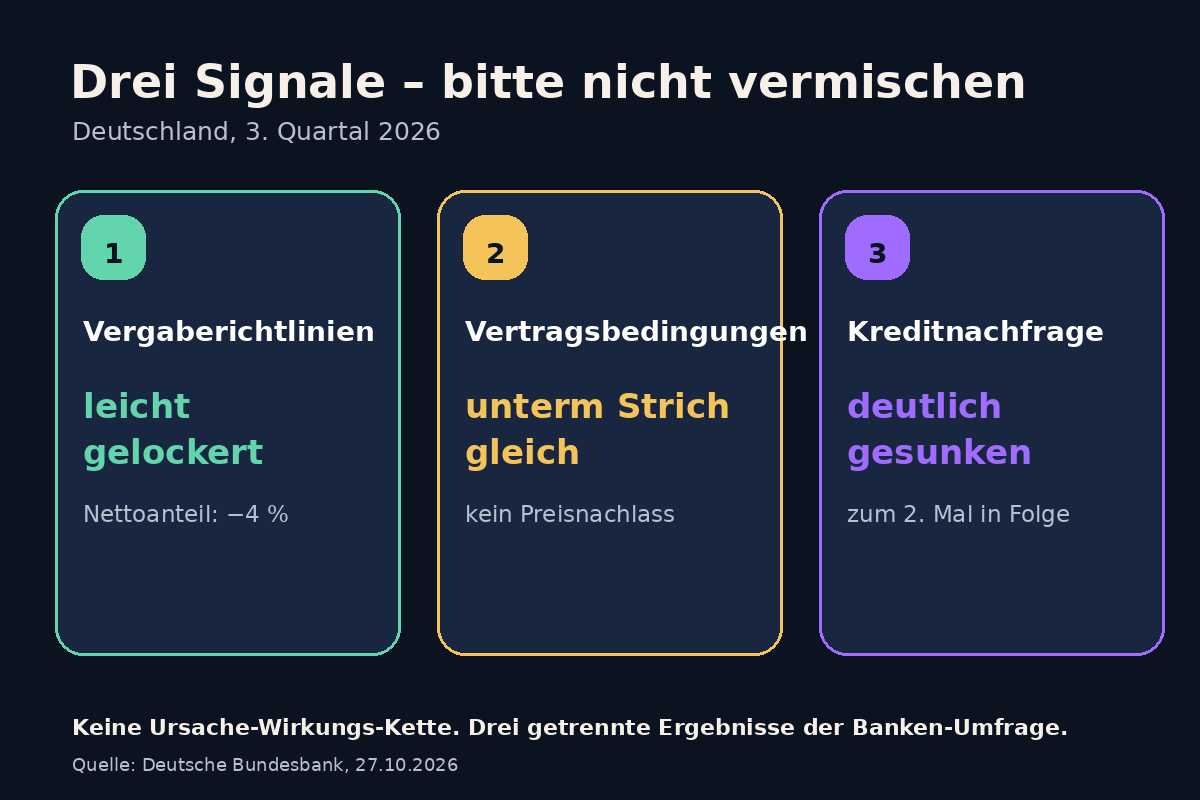
Eigene Darstellung auf Basis der Oktober-Ergebnisse des Bank Lending Survey. Die drei Felder sind getrennte Umfrageergebnisse und keine feste Ursache-Wirkungs-Kette.
Stell es dir wie bei einer Wohnungstür vor. Die Bank dreht den Schlüssel vielleicht etwas leichter. Aber hinter der Tür stehen immer noch Kaufpreis, Zins, Rate, Eigenkapital und Nebenkosten. Diese fünf Möbelstücke verschwinden nicht einfach, nur weil das Schloss weniger klemmt.
Warum die Nachfrage trotzdem sinkt
Die Nachfrage privater Haushalte nach Wohnungsbaukrediten ging laut Bundesbank zum zweiten Mal in Folge deutlich zurück. Der Rückgang war sogar stärker, als die Banken zuvor erwartet hatten.
Als Gründe nannten die Institute vor allem das höhere allgemeine Zinsniveau und ein schwächeres Verbrauchervertrauen. Außerdem vermuteten sie, dass Haushalte häufiger bei Konkurrenzbanken anfragten. Umschuldungen und Neuverhandlungen spielten ebenfalls eine Rolle.
Gleichzeitig nahm die Kreditablehnungsquote in allen drei untersuchten Kreditsegmenten weiter zu. Das betrifft auch Wohnungsbaukredite. Lockerere Richtlinien und mehr Ablehnungen können also gleichzeitig auftreten. Die Umfrage misst verschiedene Teile des Kreditgeschäfts, nicht eine einzige Ampel mit nur Rot oder Grün.
Für das vierte Quartal erwarten die befragten deutschen Banken bei den Richtlinien für Wohnungsbaukredite keine weitere Veränderung. Im gesamten Euroraum rechnen Banken dagegen laut Europäischer Zentralbank mit einer deutlichen Verschärfung. Für deinen Antrag zählt deshalb nicht der europäische Durchschnitt, sondern das konkrete Angebot einer Bank in Deutschland.
Was du bei einer Finanzierung prüfen kannst
Aus der Umfrage folgt keine einzelne richtige Entscheidung. Sie zeigt aber, welche Fragen bei einem Angebot wichtig bleiben:
- Effektivzins statt nur Sollzins: Der Effektivzins bündelt weitere Kosten und eignet sich besser zum Vergleichen.
- Rate mit Puffer rechnen: Eine Monatsrate muss auch dann tragbar bleiben, wenn Reparaturen oder andere Ausgaben dazukommen.
- Eigenkapital und Kaufnebenkosten trennen: Grunderwerbsteuer, Notar und weitere Nebenkosten verschwinden nicht im Kleingedruckten.
- Zinsbindung und Restschuld ansehen: Eine niedrige Startrate kann später eine hohe offene Summe hinterlassen.
- Mehrere Angebote einholen: Die Umfrage zeigt einen Durchschnitt. Einzelne Banken können trotzdem sehr unterschiedlich entscheiden.
- Ablehnungsgrund verstehen: Eine Absage ist kein Urteil über dich als Mensch. Sie zeigt, dass Objekt, Einkommen, Eigenkapital oder Bankregeln in dieser Kombination nicht passen.
Die Bundesbank-Umfrage nennt keine aktuellen Bauzinsen für einzelne Haushalte. Deshalb wäre es unseriös, aus −4 Prozent einen Beispielzins zu basteln. Für eine echte Rechnung brauchst du Kaufpreis, Nebenkosten, Eigenkapital, Darlehensbetrag, Effektivzins, Tilgung und Zinsbindung.
Kurz zusammengefasst
Deutsche Banken haben ihre internen Richtlinien für Wohnungsbaukredite im dritten Quartal 2026 leicht gelockert. Der Nettoanteil drehte von +7 auf −4 Prozent. Das kann den Zugang zu einer Prüfung erleichtern, ist aber keine Zinssenkung.
Die tatsächlichen Kreditbedingungen blieben unterm Strich unverändert. Gleichzeitig sank die Nachfrage deutlich und die Ablehnungsquote stieg. Wer finanzieren will, sollte deshalb nicht nur auf die Schlagzeile schauen, sondern Effektivzins, Rate, Eigenkapital, Laufzeit und Restschuld gemeinsam vergleichen.
Quellen
- Deutsche Bundesbank: Oktober-Ergebnisse der Umfrage zum Kreditgeschäft in Deutschland, 27. Oktober 2026
- Deutsche Bundesbank: Bank Lending Survey für Deutschland, Methodik und Originalunterlagen
- Europäische Zentralbank: Euro area bank lending survey, drittes Quartal 2026
Bild- und Grafikquellen
- Titelbild: KI-Symbolbild mit zwei fiktiven Personen, erstellt mit OpenAI am 2. November 2026. Es zeigt kein tatsächliches Bankgespräch und keine realen Kreditnehmer.
- Grafik „Von leicht strenger zu leicht lockerer“: Eigene Darstellung auf Basis der Bundesbank-Werte für Wohnungsbaukredite.
- Grafik „Drei Signale im dritten Quartal“: Eigene Darstellung auf Basis derselben Bundesbank-Veröffentlichung. Die Darstellung trennt Richtlinien, Vertragsbedingungen und Nachfrage ausdrücklich voneinander.
Stand: 2. November 2026
Markos Einschätzung
Marko Stojanovic · Finanzberater
Meine redaktionelle Einordnung: Lockerere Richtlinien sind ein kleiner Lichtblick, aber noch kein Rabattaufkleber auf der Baufinanzierung. Ich würde deshalb nicht nur fragen, ob eine Bank grundsätzlich finanziert, sondern Effektivzins, Rate, Eigenkapital und Restschuld gemeinsam prüfen. Wer zwei oder drei belastbare Angebote vergleicht, sieht schneller, ob die vermeintlich offene Tür am Ende auch bezahlbar ist. Der Traum vom eigenen Zuhause verdient schließlich mehr als eine schnelle Daumenprobe.
Dieser Artikel dient der allgemeinen Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Jede Situation ist anders — für eine Entscheidung, die zu dir passt, sprich mit uns.
Wie sieht das bei dir konkret aus?
Wir rechnen es mit deinen Zahlen durch — kostenlos und unverbindlich.