Altersvorsorgedepot 2027: Warum die BaFin vor Eile warnt
Die BaFin warnt vor vorschnellen Abschlüssen fürs Altersvorsorgedepot 2027. Was Förderung, Kosten und Vergleich für dich bedeuten.
Das Wichtigste in Kürze
- 1Die BaFin rät seit dem 3. November zu Ruhe statt Schnellabschluss.
- 2Neue geförderte Verträge sind frühestens ab 1. Januar 2027 möglich.
- 3Wer die förderfähige Summe 2027 rechtzeitig einzahlt, verliert laut BaFin nicht wegen eines späteren Abschlusses die Jahresprämie.
Die neue geförderte private Altersvorsorge startet am 1. Januar 2027. Schon jetzt werben Anbieter um Kundinnen und Kunden. Genau deshalb hat die BaFin am 3. November 2026 eine klare Botschaft veröffentlicht: Lass dich nicht zu einem schnellen Abschluss drängen.
Das ist keine neue Gesetzesänderung. Die Reform ist bereits beschlossen. Neu ist die konkrete Warnung der Finanzaufsicht vor Zeitdruck und Lockangeboten. Für dich bedeutet das: Du kannst Angebote prüfen, ohne am Neujahrsmorgen mit dem Kugelschreiber an der Startlinie zu stehen.
Was die BaFin jetzt sagt
Christian Bock, der Verbraucherschutzbeauftragte der BaFin, hat die Reform in einem am 3. November veröffentlichten Interview grundsätzlich positiv eingeordnet. Mehr Auswahl und höhere Renditechancen bringen aber auch mehr Verantwortung. Deshalb sollen Verbraucher Unterschiede verstehen und Angebote sorgfältig vergleichen.
Sein wichtigster Hinweis: Es besteht kein Zeitdruck. Verträge für die neuen Altersvorsorgeprodukte können ohnehin frühestens ab 1. Januar 2027 geschlossen werden. Manche Anbieter werben schon vorher mit Prämien für eine Registrierung oder einen späteren Abschluss. Solche Aktionen sind nicht automatisch verboten. Sie sind aber auch kein Qualitätssiegel.
Nach der Wiedergabe des BaFin-Interviews durch Cash. reicht es für die volle staatliche Jahresprämie aus, die volle förderfähige Summe bis Ende 2027 einzuzahlen. Ein Abschluss direkt am 1. Januar ist dafür nicht nötig.
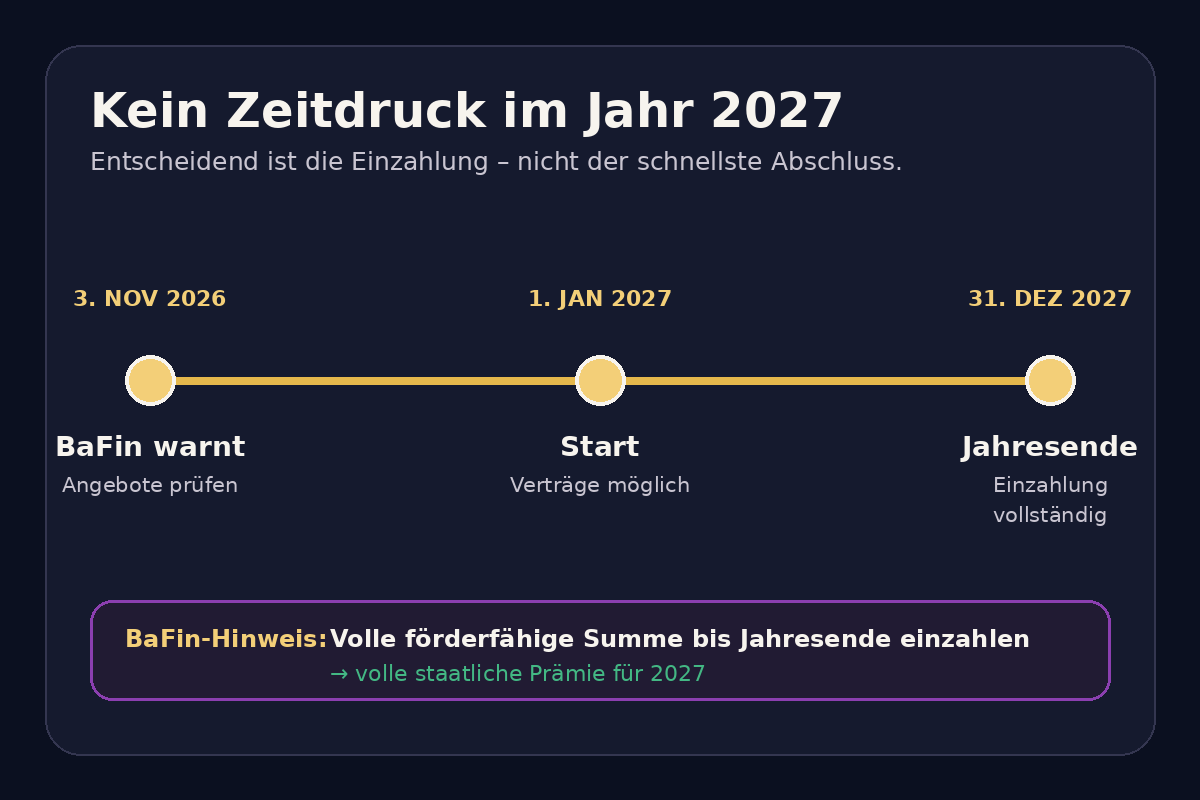
Eigene Darstellung auf Basis des BaFin-Interviews vom 3. November 2026 und der Berichterstattung von Cash.. Entscheidend ist nicht nur der Vertragsabschluss: Die förderfähige Einzahlung muss bis zum Jahresende vollständig erfolgt sein.
Was ab 2027 wirklich neu ist
Das Altersvorsorgereformgesetz wurde am 29. Mai 2026 im Bundesgesetzblatt veröffentlicht. Die neuen Produkte sollen ab 1. Januar 2027 angeboten werden. Die Bundesregierung erklärt die Reform so: Neben Garantieprodukten wird erstmals auch ein gefördertes Altersvorsorgedepot ohne Garantie möglich.
Ohne Garantie bedeutet: Das Geld kann stärker in Aktien und Fonds investiert werden. Dadurch entstehen höhere Renditechancen, aber auch deutlichere Schwankungen. Der Depotwert kann zeitweise fallen. Ein höheres mögliches Ergebnis kommt nicht im Sicherheitsanzug daher – Risiko sitzt mit am Tisch.
Wer mehr Sicherheit möchte, soll weiterhin ein Garantieprodukt wählen können. Vorgesehen sind Produkte mit 100 Prozent oder 80 Prozent Garantie auf die eingezahlten Beträge zum Beginn der Auszahlungsphase. Eine Garantie kann Schwankungen begrenzen, lässt dem Anbieter aber weniger Spielraum für renditeorientierte Anlagen.
Zusätzlich gibt es ein Standardprodukt. Beim Standard-Altersvorsorgedepot dürfen die durchschnittlichen jährlichen Effektivkosten laut Bundesregierung höchstens 1,0 Prozent betragen. Effektivkosten zeigen, wie stark Kosten die jährliche Rendite voraussichtlich mindern. Der Deckel gilt für das Standardprodukt, nicht automatisch für jedes geförderte Angebot.
So funktioniert die neue Grundzulage
Die staatliche Förderung wird einfacher an die eigene Einzahlung gekoppelt. Für die Grundzulage gilt laut Bundesfinanzministerium:
- Für die ersten 360 Euro Eigenbeitrag gibt es 50 Cent je eingezahltem Euro.
- Für weitere Einzahlungen bis insgesamt 1.800 Euro gibt es 25 Cent je Euro.
- Die maximale Grundzulage beträgt damit 540 Euro pro Jahr.
Die Rechnung ist überschaubar:
- 360 Euro × 0,50 Euro = 180 Euro Zulage.
- 1.440 Euro × 0,25 Euro = 360 Euro Zulage.
- 180 Euro + 360 Euro = 540 Euro Grundzulage.
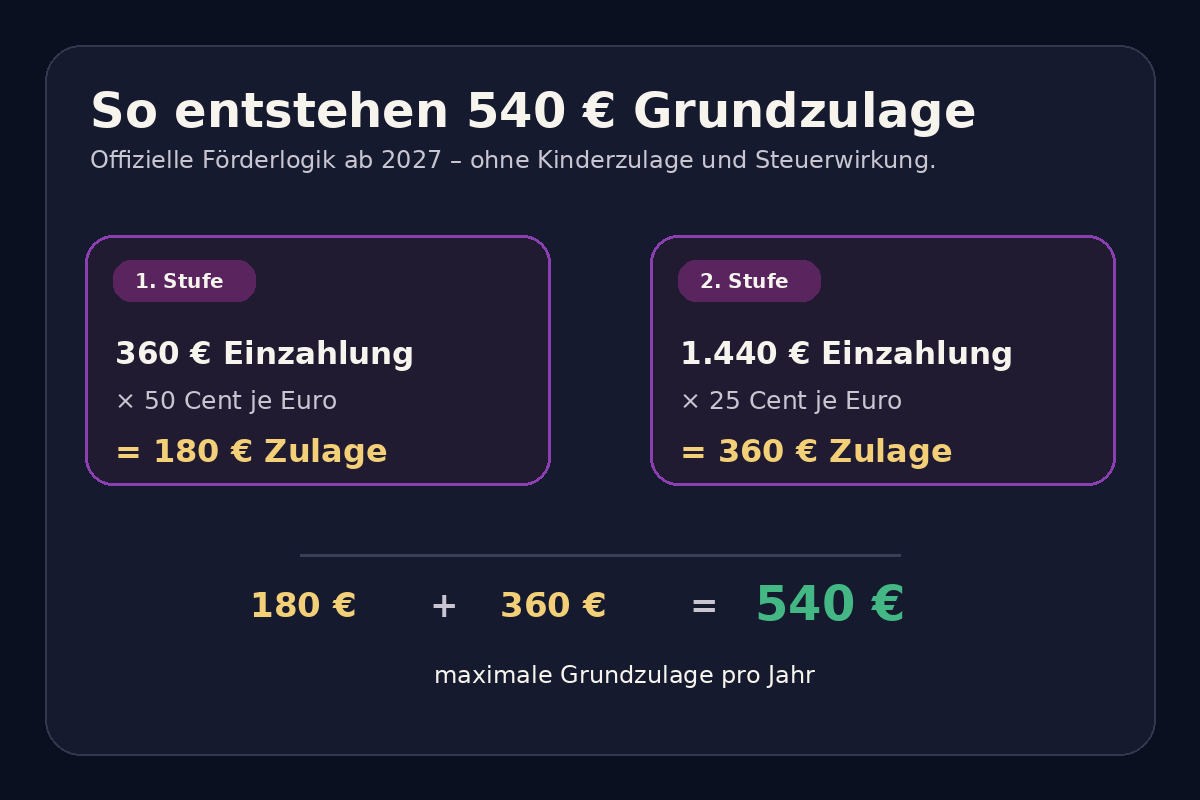
Eigene Berechnung und Darstellung auf Basis der offiziellen Förderformel des Bundesfinanzministeriums. Gezeigt wird nur die Grundzulage. Kinderzulage, Berufseinsteigerbonus, mögliche Steuervorteile, Kosten, Rendite, Wertschwankungen und Inflation sind nicht enthalten.
Für Kinder soll es zusätzlich eine Kinderzulage geben. Die volle Zulage von 300 Euro pro Kind und Jahr wird nach den Regierungsangaben bei 300 Euro Eigenbeitrag erreicht. Wer den Vertrag vor dem 25. Geburtstag abschließt, kann außerdem einmalig 200 Euro Berufseinsteigerbonus erhalten. Ob und in welcher Höhe du persönlich förderberechtigt bist, hängt von deiner Situation und deinen Einzahlungen ab.
Warum ein Werbebonus nicht die Hauptrolle spielen sollte
Ein Startbonus landet sofort im Blickfeld. Kosten wirken dagegen leise und lange. Genau deshalb rät die BaFin dazu, nicht nur auf die Prämie einer Werbeaktion zu schauen.
Vier Punkte gehören auf deinen Vergleichszettel:
- Kosten: Wie hoch sind Abschluss-, Verwaltungs-, Depot- und Fondskosten? Können sie sich später ändern?
- Anlage: Welche Fonds oder anderen Anlagen sind erlaubt? Wie breit ist das Geld gestreut?
- Garantie: Gibt es keine, 80 Prozent oder 100 Prozent Garantie? Was bedeutet das für Chancen und Schwankungen?
- Auszahlung: Gibt es später eine lebenslange Rente, einen zeitlich begrenzten Auszahlungsplan oder mehrere Möglichkeiten?
Ein günstiges Standardprodukt kann eine Orientierung sein. Trotzdem sagt ein Kostendeckel allein noch nicht, ob ein Vertrag zur eigenen Lebensplanung und Risikobereitschaft passt. Umgekehrt macht eine Garantie ein Produkt nicht automatisch besser. Sie verändert nur die Mischung aus Sicherheit und möglicher Rendite.
Was mit bestehenden Riester-Verträgen passiert
Ein vorhandener Riester-Vertrag wird nicht automatisch beendet oder umgewandelt. Nach den Informationen der Bundesregierung können bestehende Verträge weiterlaufen und weiter bespart werden.
Ein Wechsel in die neue Förderung soll freiwillig möglich sein. Genau hier lohnt sich eine saubere Rechnung. Prüfe vor einem Wechsel unter anderem bestehende Garantien, bisherige Kosten, mögliche Wechselkosten und die neue Anlageform. Eine alte Jacke wird nicht schlecht, nur weil im Schaufenster eine neue hängt.
Ab 2027 sollen keine neuen Verträge mehr nach dem alten Riester-Modell abgeschlossen werden. Das bedeutet aber nicht, dass jeder bestehende Vertrag sofort unpassend ist. Entscheidend sind die persönlichen Vertragsdaten, nicht allein das Baujahr des Produkts.
Was du jetzt sachlich prüfen kannst
Du musst heute nichts unterschreiben. Sinnvoll ist, die nächsten Wochen für Vorbereitung zu nutzen:
- Kläre, ob du grundsätzlich förderberechtigt bist.
- Lege fest, wie viel du 2027 realistisch einzahlen kannst.
- Vergleiche Grundzulage, mögliche Kinderzulage und Steuerwirkung getrennt.
- Prüfe Kosten und Garantien über die gesamte Laufzeit.
- Lass dir erklären, wie das Geld angelegt und später ausgezahlt wird.
- Unterschreibe nicht allein wegen einer befristeten Werbeprämie.
Die BaFin-Aussage nimmt dabei Druck aus dem Kalender. Wer erst im Laufe des Jahres entscheidet und die förderfähige Einzahlung bis Ende 2027 vollständig leistet, soll die Jahresprämie nicht allein wegen des späteren Abschlusszeitpunkts verlieren. Das schafft Zeit für einen echten Vergleich.
Kurz zusammengefasst
Die Reform der geförderten privaten Altersvorsorge ist beschlossen. Ab 1. Januar 2027 kommen neue Produkte, darunter ein Altersvorsorgedepot ohne Garantie und ein Standardprodukt mit begrenzten Effektivkosten.
Neu ist die Warnung der BaFin vom 3. November 2026: Lass dich von Lockangeboten nicht hetzen. Die Förderung hängt von den Voraussetzungen und der rechtzeitigen Einzahlung ab, nicht vom schnellsten Vertragsabschluss. Vergleiche deshalb Kosten, Anlage, Garantie und Auszahlung in Ruhe.
Quellen
- BaFin: „Frischer Wind für das System“, Interview zur privaten Altersvorsorgereform vom 3. November 2026
- Bundesregierung: Private Altersvorsorge wird attraktiver, Stand 1. Juni 2026
- Bundesfinanzministerium: Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge
- Bundesgesetzblatt: Altersvorsorgereformgesetz, veröffentlicht am 29. Mai 2026
- Cash.: Warum die BaFin vor Zeitdruck beim neuen Altersvorsorgedepot warnt, 3. November 2026
Bild- und Grafikquellen
- Titelbild: KI-Symbolbild mit einer fiktiven Person, erstellt mit OpenAI am 4. November 2026. Es zeigt kein tatsächliches BaFin-Interview und keinen realen Anbieter.
- Grafik „Kein Zeitdruck im Jahr 2027“: Eigene Darstellung auf Basis des BaFin-Hinweises und der Berichterstattung zum vollständigen Interview.
- Grafik „So entstehen 540 Euro Grundzulage“: Eigene Berechnung und Darstellung auf Basis der Förderformel des Bundesfinanzministeriums.
Stand: 4. November 2026
Markos Einschätzung
Marko Stojanovic · Finanzberater
Meine redaktionelle Einordnung: Ein Bonus blinkt kurz, Vertragskosten laufen dagegen oft viele Jahre. Ich würde deshalb nicht den schnellsten Anbieter suchen, sondern Kosten, Anlageauswahl, Garantie und Auszahlungsform nebeneinanderlegen. Das neue Depot kann mehr Chancen bieten, aber ohne Garantie schwankt das Geld auch stärker. Ruhe ist hier kein Zögern, sondern ein Teil der Entscheidung.
Dieser Artikel dient der allgemeinen Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Jede Situation ist anders — für eine Entscheidung, die zu dir passt, sprich mit uns.
Wie sieht das bei dir konkret aus?
Wir rechnen es mit deinen Zahlen durch — kostenlos und unverbindlich.